日本を代表する名門電機メーカーとして、長年にわたり日本の産業経済を牽引してきた東芝。しかし、度重なる巨額損失やガバナンス上の混乱を経て、ついに東京証券取引所などの上場廃止に至る激動の歴史を歩みました。本記事では、東芝が上場廃止を選択せざるを得なかった背景や、日本産業パートナーズ(JIP)による買収劇の全貌、そして2026年現在の事業再編の動向について、専門的な視点からわかりやすく紐解いていきます。
経済ニュースや企業の構造改革にに関心を持つ読者に向けて、一連のプロセスが日本の資本市場に投げかけた意味と、これからの新生・東芝の行方を多角的に解説します。
東芝が上場廃止に至った決定的な理由と構造的背景
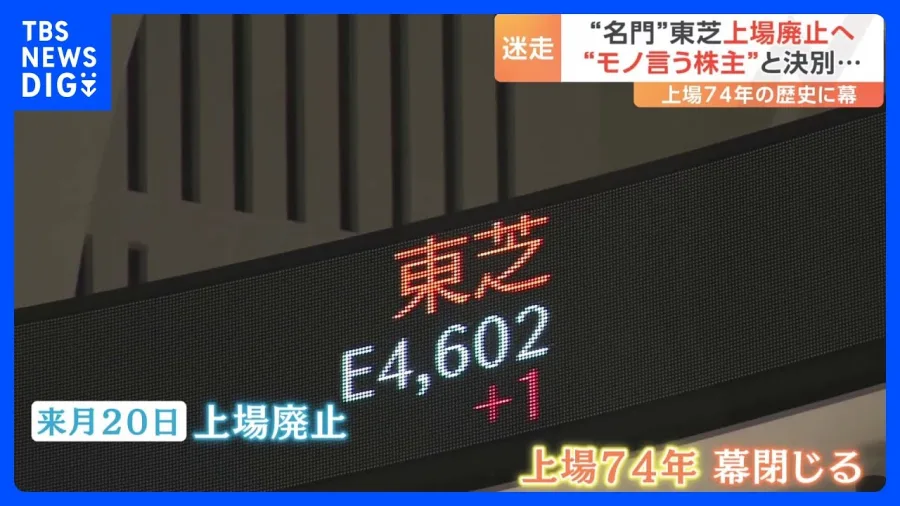
東芝が上場廃止を選択せざるを得なかった背景には、単一の事件ではなく、長年にわたって蓄積されたガバナンスのほころびと巨額の財務的損失があります。最も決定的な転換点となったのは、2015年に発覚した不適切会計問題でした。利益の水増しが常態化していたことが明るみに出たことで、国内外の投資家からの信用が大きく失墜しました。
さらに追い打ちをかけたのが、2017年に表面化した米国の原子力事業子会社「ウエスチングハウス(WH)」による数千億円規模の巨額損失です。この損失によって債務超過に陥った東芝は、破綻を回避するために海外の物り合いファンド(アクティビスト)から大規模な資本増強を受け入れざるを得なくなりました。結果として、経営陣と株主の間でビジョンの対立が先鋭化し、意思決定の停滞が常態化する「経営の迷走期」へと突入していったのです。
日本産業パートナーズ(JIP)による買収の仕組みと経緯
経営の混乱に終止符を打ち、抜本的な事業再生を果たすための究極の手段として選ばれたのが、株式の非公開化(買収)でした。2023年、国内の投資ファンドである日本産業パートナーズ(JIP)が率いる買収連合が東芝に対する株式公開買付(TOB)を実施し、総額約2兆円規模の資金を投じて買収を完了させました。
この買収スキームの最大の特徴は、海外の物言う株主の影響力を排除し、国内の安定株主や金融機関と協調しながら「物言わぬオーナー」のもとで中長期的な再建に専念できる体制を構築することにありました。上場企業特有の四半期ごとの短期的な業績プレッシャーから解放されることで、大胆なリストラや不採算事業の切り離し、成長分野への集中投資が可能になるという狙いがありました。
東芝の再建・買収劇をたどる重要マイルストーン
東芝が上場廃止に至るまでの主な経緯と、買収スキームの要点を以下の表に整理します。
| 時期・タイミング | 主な出来事・トピック | 概要・背景 |
|---|---|---|
| 2015年 | 不適切会計問題の発覚 | 長年にわたる利益水増しが発覚し、ブランド信用が大きく低下。 |
| 2017年 | 米原発事業で巨額損失 | ウエスチングハウス社の破産申請に伴い、数千億円規模の債務超過に転落。 |
| 2017年~2018年 | 巨額増資とアクティビストの参入 | 海外ファンドなどから増資を受け入れた結果、経営陣との対立が激化。 |
| 2023年 | JIPによるTOB成立・上場廃止 | 日本産業パートナーズ主導の買収連合が約2兆円で株式を取得し、長年の上場企業としての歴史に幕。 |
| 2024年~現在 | 非公開化後の事業再編 | 半導体やインフラ、デジタル分野を中心に身軽で効率的な組織運営へ移行。 |
半導体再編と「東芝解体・分割」の現実
上場廃止後の東芝が進める再編の大きな柱の一つが、グループの解体および各事業の最適配置です。かつて「総合電機」の代名詞であった東芝は、すでにメモリー事業(現在のキオクシア)を切り離していましたが、非公開化以降もさらなる合理化が進められています。
現在の事業戦略では、電力インフラ、鉄道システム、社会インフラ、および次世代のデジタル・量子技術といった中核事業に経営資源を集中させる方針が取られています。かつての巨大コングロマリットとしての「何でも自前でやる」体制から脱却し、各事業の独立性を高めつつ、外部企業との提携や再編を柔軟に行えるスリムな組織へのトランスフォーメーションが急ピッチで進められています。
株主買取価格とガバナンス改革の功罪
東芝の上場廃止プロセスにおいて、一般の個人株主や機関投資家との間で議論を呼んだのが「株式の買取価格」の妥当性でした。JIPによるTOB価格(1株あたり4,620円)に対しては、一部の少数株主から「企業の潜在価値に比べて安すぎる」との不満や法的な異議申し立てがなされるなど、最後まで曲折を経ました。
しかし、歴代経営陣が陥ったガバナンスの不全や、ガバナンス委員会等の監視機能の限界を振り返ると、上場維持のままではこれ以上の組織再生は困難であったという見方が大勢を占めています。株主の短期的な利益追求から逃れ、国内産業基盤を守るための「苦渋の決断」としての非公開化は、日本の大企業が直面するガバナンスの教科書的な事例として、今後も多方面で検証され続けることになります。
【東芝上場廃止】に関するよくある質問(FAQ)
Q1:東芝が上場廃止になった一番の理由は何ですか?
A1:2015年の不適切会計問題や、米原発事業における数千億円規模の巨額損失によって債務超過に陥ったことが発端です。その後、海外のアクティビスト(物言う株主)と経営陣の間で経営方針を巡る対立が先鋭化し、上場を維持したままでは抜本的な立て直しが困難になったため、株式非公開化を選択しました。
Q2:JIPによる買収額はどれくらいでしたか?また、誰が買い取ったのですか?
A2:日本産業パートナーズ(JIP)が中心となる国内連合が買収を行いました。買収総額は約2兆円規模に上り、オリックスや中部電力、シスメックスなどの国内有力企業が資金拠出や協調融資に参加しています。
Q3:上場廃止になったことで、一般のユーザーや製品に影響はありますか?
A3:東芝ブランドの家電製品(テレビやPCなど、すでにライセンス展開されているものを含む)や、社会インフラ、法人向けサービスはこれまで通り継続して提供されています。株式市場での売買はできなくなりましたが、事業運営や顧客へのサービスに直接的な悪影響はありません。
東芝の上場廃止と非公開化による再出発は、日本の名門企業がグローバルな資本主義の荒波やガバナンスの機能不全にいかに直面し、それを乗り越えようとしたかの歴史的転換点です。2026年現在、JIPのもとで進められている事業再編は、かつての総合電機の姿とは異なるものの、インフラやデジタル領域における独自の強みを再定義するプロセスとして着実に進行しています。
短期的な株価や市場の評価に囚われず、長期的な視点で企業の価値を再構築するこの試みは、今後の日本企業が持続的な成長を果たすための重要な教訓を多く残しています。新生・東芝がどのような形で未来の産業社会に貢献していくのか、引き続きその動向から目が離せません。