ビジネスパーソンやキャリア形成中の世代において、一つの節目として意識される「年収600万円」。日本の平均給与と比較すると一定の水準に達している印象がありますが、実際にその金額を稼いだ場合、どのような生活レベルを送ることができるのでしょうか。
2026年現在の経済環境や物価動向を踏まえながら、一人暮らし、二人暮らし、そして子育て世代を含むファミリー世帯に至るまで、それぞれのライフスタイルにおけるリアルな手取り額、家計簿の内訳、そして貯蓄事情について詳しく紐解いていきます。
年収600万円の手取り額はいくら?税金と社会保険料のリアル
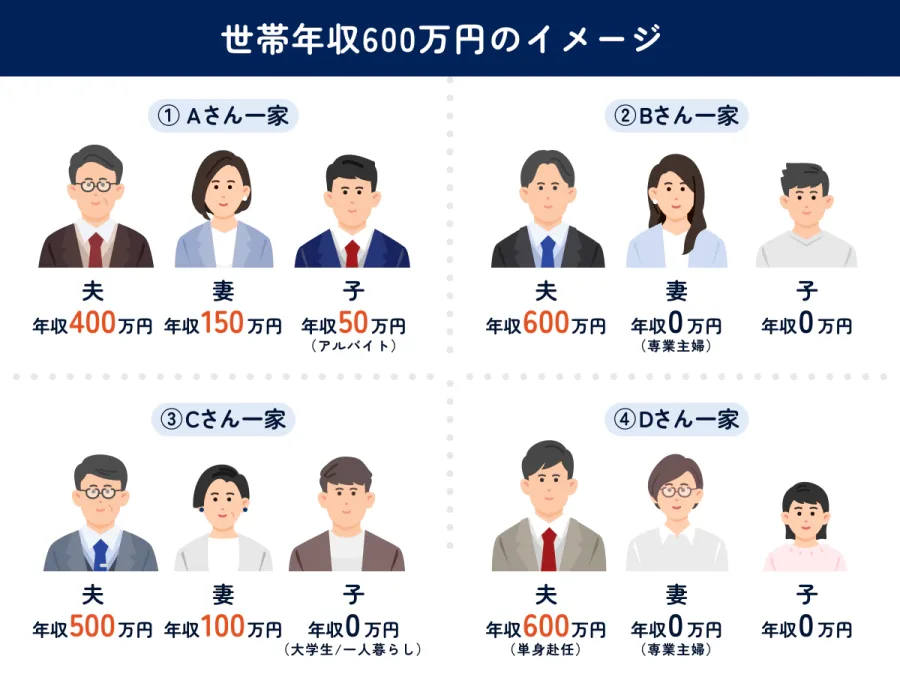
年収600万円という金額を聞いたとき、多くの人が「これだけあれば十分に生活できるだろう」と感じる可能性があります。しかし、会社から支給される「額面」の金額と、実際に銀行口座に振り込まれる「手取り」の金額には差があります。所得税、住民税、そして健康保険や厚生年金などの社会保険料が差し引かれるためです。
一般的な独身・扶養家族なしの会社員の場合、年収600万円の年間手取り額は約460万円から480万円程度となります。これを12ヶ月で割ると、月々の手取りは約38万円から40万円前後、さらにボーナスが年間で2ヶ月分程度支給される場合は、月々の手取りが32万〜35万円にボーナス時が加算される形になります。
この手取り額をベースに、家賃や食費、光熱費などの固定費・変動費をどのように配分するかによって、各世帯の生活レベルが大きく変動することになります。
一人暮らし編:都心でもゆとりある暮らしは可能か
単身者(一人暮らし)が年収600万円を得ている場合、生活の自由度は非常に高くなります。一般的に、賃貸物件の家賃目安は「手取りの3分の1以下」と言われていますが、手取りが約38万〜40万円であれば、家賃12万〜14万円程度の物件も十分に選択肢に入ります。
東京都内や主要都市の駅近エリアであっても、築浅の1LDKやゆとりのある1Rマンションを借りることができ、通勤の利便性や住環境の質を高めることが可能です。自炊を適度に楽しみつつ、外食や趣味、自己投資(資格取得やジム通いなど)に充てる予算もしっかりと確保できます。
また、この年収帯の一人暮らしであれば、毎月5万〜10万円以上の貯蓄や資産運用(NISAなどの活用)に回すことも現実的であり、将来に向けた資金形成を着実に進められる点が大きなメリットと言えます。
二人暮らし・DINKS編:家賃相場と生活費のバランス
パートナーと同居する二人暮らしや、夫婦ともに働いて子供を持たないDINKS(Double Income No Kids)の世帯では、生活スタイルがさらに多様化します。パートナーの収入状況にもよりますが、世帯主単独で年収600万円の場合、あるいは夫婦のどちらかがパートやフリーランスとして収入を得ている場合の家計管理がポイントになります。
家賃の目安としては、15万円前後の物件を選ぶケースが多く見られます。少し広めの2LDKや3DKを確保できるため、お互いのプライベート空間やテレワーク用の書斎を設けることも可能です。ただし、外食の頻度が増えたり、それぞれの趣味や交際費に支出がかさんだりすると、一人暮らしの時に比べて貯蓄ペースが鈍る傾向があります。
そのため、共通の口座を設けて生活費を管理するなど、お互いの支出の透明性を保つことが、ゆとりある暮らしを維持するための重要なコツとなります。
【比較表】世帯構成別・年収600万円の家計と生活レベル
ここでは、年収600万円における世帯構成ごとの家賃相場、生活費の傾向、および貯蓄割合の目安を分かりやすく比較します。
| 世帯構成 | 月額手取り(目安) | 家賃相場の目安 | 生活費の特徴 | 貯蓄・投資の割合 |
|---|---|---|---|---|
| 一人暮らし(単身) | 約38万〜40万円 | 11万〜14万円(手取りの約3割) | 趣味や自己投資に予算を割きやすく、生活の自由度が高い。 | 収入の15%〜25%(月6万〜10万円) |
| 二人暮らし(DINKS) | 約38万〜40万円(+パートナー収入) | 14万〜16万円 | 広めの住環境を選べる一方、レジャーや外食費が増えやすい。 | 世帯全体の10%〜20% |
| ファミリー世帯(子1人) | 約460万〜480万円(年間) | 12万〜15万円(郊外含む) | 教育費や医療費、将来の学資を意識した計画的な管理が必要。 | 収入の10%前後(計画的貯蓄) |
ファミリー世帯編:子育てと貯金のリアルな実態
夫婦のどちらかがメインで年収600万円を稼ぎ、配偶者と子供1〜2人を養うファミリー世帯の場合、生活レベルの体感は一人暮らしに比べてグッと引き締まったものになります。都市部で家賃を支払いながら子育てを行う場合、決して「贅沢ができる水準」とは言えず、家計簿のやりくりが不可欠です。
例えば、家賃に12万〜14万円を充てると、残りの手取り収入から食費、水道光熱費、通信費、日用品費、そして子どもの保育料や将来の教育資金を捻出する必要があります。特に子供が成長するにつれて習い事や学校関連の支出が増加するため、外食やレジャーの回数を調整するなどの工夫が大切です。
この世帯構成において「ゆとりある暮らし」を実現するためには、住宅費を抑えるために郊外や沿線を変えて物件を探すことや、ふるさと納税やポイント還元制度などの家計防衛策を賢く取り入れることが効果的です。
生活費の内訳と「ゆとりある暮らし」を実現するポイント
年収600万円の収入を最大限に活かし、精神的なゆとりを持って暮らすためには、費目ごとのバランスを把握することが大切です。理想的な家計の黄金比率は、住居費が約30%、食費が約15%、水道光熱費・通信費が約10%、貯蓄・投資が約20%、残りが趣味や医療・予備費となります。
特に見落としがちなのが「固定費」の最適化です。大手キャリアのスマートフォンから格安SIMへの切り替えや、不要なサブスクリプションサービスの解約など、一度見直すだけで毎月数万円のゆとりを生み出すことができます。
また、手取り額の全額を使い切るのではなく、給与が振り込まれた段階であらかじめ貯蓄分を別口座に移動させる「先取り貯蓄」を習慣化することが、確実な資産形成につながる王道の手法です。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円は世間一般的に見てどのくらいのランクに入りますか?
A1:国税庁等の民間給与実態統計調査によると、日本の給与所得者の平均年収は約450万円前後で推移しています。そのため、年収600万円は平均値をしっかりと上回っており、上位20〜30%程度に位置する比較的余裕のある水準といえます。
Q2:都市部で年収600万円の一人暮らしは、貯金や投資に回す余裕がありますか?
A2:家賃相場の高い東京23区内であっても、生活コストを過度に膨らませなければ、毎月5万円以上の貯蓄や新NISAを活用した積立投資を十分に継続することが可能です。
Q3:ファミリー世帯で年収600万円の場合、マイホームの購入は現実的ですか?
A3:購入自体は可能ですが、一般的に借入額の目安は年収の5〜6倍(3,000万〜3,500万円程度)と言われています。共働きによる世帯年収の合算や、頭金の用意、将来の金利上昇リスクを考慮した慎重な資金計画が大切です。
年収600万円という水準は、一人暮らしであれば高い自由度と潤沢な貯蓄を両立できる魅力的なステージであり、ファミリー世帯であっても丁寧な家計管理と固定費の最適化を行うことで、安定した暮らしを築くことができる確かな基盤となります。
物価や社会情勢が変化する中でも、自分のライフスタイルに合わせた住居の選択や、計画的な資産形成を心がけることが、将来の安心とゆとりある暮らしを引き寄せる最大の判断基準となります。