2015年1月15日、世界の金融市場に激震が走った「スイスフランショック」は、外国為替市場の歴史において最も衝撃的なブラックスワン(滅多に起きないが、発生すれば甚大な影響を及ぼす事象)の一つとして今なお語り継がれています。スイス国立銀行(中央銀行)が突如としてユーロに対するフランの「為替介入」による上限撤廃を発表したことで、市場はパニックに陥り、歴史的暴騰と大規模な流動性危機を引き起こしました。
本記事では、スイスフランショックの直接的な原因やメカニズム、なぜこれほどの甚大な被害が個人投資家を襲ったのかを分かりやすく解説します。また、当時の混乱が現代の外国為替取引やリスク管理にどのような教訓を残しているのかを多角的な視点から紐解いていきます。
スイスフランショックとは何か?2015年1月15日に起きた歴史的事件の全貌
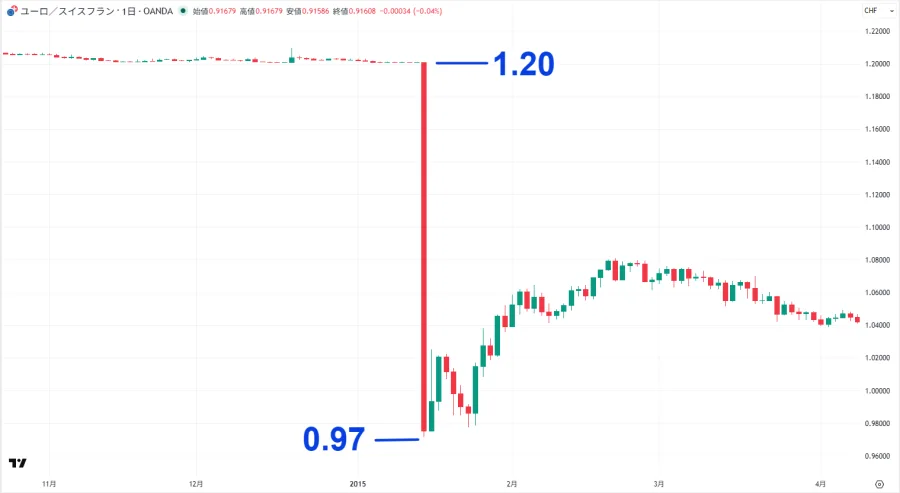
2015年1月15日の夜、世界の金融街とFX市場は文字通り凍りつきました。スイスの中央銀行であるスイス国立銀行(SNB)が、それまで3年以上にわたり死守してきた「1ユーロ=1.20スイスフラン」という為替レートの下限(上限)政策を、事前の予告なく突然撤廃したのです。
この政策変更のアナウンスが流れた瞬間、ユーロに対してスイスフランはわずか数分間で数十%にも及ぶ記録的な急騰(フラン高)を演じました。外国為替市場において、主要通貨が数分間にこれほど巨大な値幅で変動することは極めて異例であり、為替レートのチャートは直線を垂直に切り上げたような異様な軌跡を描きました。この予期せぬ大混乱は「スイスフランショック」と名付けられ、世界中の機関投資家や個人投資家に甚大な打撃を与えました。
スイスフランショックの原因と仕組み:なぜ中央銀行は政策を撤廃したのか
スイス国立銀行がこの劇的な政策変更に踏み切った背景には、欧州経済の構造的な変化と、固定相場制を維持するための限界がありました。ここでは、スイスフランショックを引き起こした原因と、市場の仕組みがどのように連動していたのかを詳しく見ていきます。
2011年、欧州債務危機が深刻化する中で、安全資産として買われやすいスイスフランに資金が集中し、過度なフラン高が進行していました。スイスの主要産業である輸出企業にとって、自国通貨高は国際競争力の著しい低下を意味し、経済はデフレの危機に瀕していました。これを防ぐため、スイス国立銀行は「1ユーロ=1.20フラン未満にはさせない」という防衛ラインを敷き、無制限にフランを売り、ユーロを買うことでレートを支え続ける介入政策を採りました。
しかし、2015年に入ると事態は一変します。欧州中央銀行(ECB)が大規模な量的緩和(ユーロ安を誘導する政策)を導入する観測が強まり、スイス国立銀行がその防衛ラインを維持し続けるためには、膨大な量のユーロを買い続けなければならない状況に追い込まれました。中銀のバランスシートが耐えきれなくなる限界と、金融政策の自由度を失うリスクを危惧した結果、スイス国立銀行は突如としてペッグ制の維持放棄を決断したのです。
市場への影響とロスカットの連鎖:流動性危機がもたらした悲劇
ペッグ制の即時撤廃というサプライズは、外国為替市場の流動性を一瞬にして蒸発させました。売り手と買い手のバランスが完全に崩れ、市場で適正な価格が形成されない「流動性危機」が発生したのです。
多くのインターバンク市場やFX会社では、提示されるレートが一時的に消失、あるいは大きくスプレッドが拡大しました。この仕組みの中で最も深刻な被害を受けたのが、FX取引を行っていた個人投資家や一部のヘッジファンドでした。当時の市場状況と個人投資家が直面した影響を整理するため、以下の比較表にまとめます。
| 項目 | 通常時のFX市場 | スイスフランショック発生時の状況 |
|---|---|---|
| 流動性とスプレッド | 十分に買い手と売り手が存在し、スプレッドは極めて狭い | 買い手が完全に消失し、スプレッドが数百pips規模に拡大 |
| 注文の執行 | 設定されたレートや指値・逆指値でスムーズに約定する | レートが飛び越えられ(スリッページ)、想定外の価格で約定 |
| 決済と損失 | ロスカットシステムが機能し、段階的に損失が限定される | 窓開け急騰によりロスカットが間に合わず、口座残高がマイナスに転落 |
| 投資家の負担 | 証拠金の範囲内で損失が収まる(またはゼロカットで保護) | 多額の「追証(追加証拠金)」が発生し、借金を背負う事態に |
表からも分かる通り、通常の相場であれば作動するはずのロスカットシステムが、急激な値動き(窓を空けての跳ね上がり)によって全く追いつきませんでした。その結果、多くの投資家が証拠金を大幅に超過する損失を抱え、FX会社に対して莫大な追証の支払いを義務付けられる「追証地獄」に陥りました。中には、個人の資産を大きく超える債務を抱え、破産に追い込まれるケースも報じられました。
現代の外国為替取引とリスク管理:スイスフランショックが残した教訓
スイスフランショックから時間が経過した現代の外国為替市場においても、この出来事はリスク管理の教科書として繰り返し引用されています。中央銀行の政策転換という「予期せぬブラックスワン」は、いついかなる通貨ペアでも発生し得るという教訓が刻まれました。
この事件を契機に、世界の主要な規制当局やFX業界は顧客保護の仕組みを大きく見直しました。多くの海外FX業者で導入が進んだ「ゼロカットシステム(追証なし)」は、万が一の相場急変時でも口座残高以上の借金を抱えないための重要なセーフティネットとして定着しています。また、国内のFX会社においても、レバレッジの過度な引き下げや、スイスフランなどのマイナー通貨ペアにおける証拠金規制の強化が行われました。
投資家側にとっても、高レバレッジでのポジション保有がいかに危険であるか、そしてイベント前におけるポジションの縮小や撤退がどれほど重要であるかを再認識させる大きな転換点となりました。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックとは具体的にいつ、何が起きたのですか?
A1:2015年1月15日に、スイス国立銀行がユーロに対する為替の下限規制(1ユーロ=1.20フラン)を突然撤廃したことで、スイスフランが歴史的な急騰(フラン高)を起こし、世界中の金融市場に大混乱をもたらした事件です。
Q2:なぜ個人投資家は「借金(追証)」を背負うことになったのですか?
A2:相場のあまりの急変により、FX会社のロスカットシステムが間に合わず、想定外の悪条件(スリッページ)で決済されたためです。証拠金を超える損失が発生し、口座残高がマイナスとなったことで、多くのトレーダーが追加証拠金の支払いを求められました。
Q3:現代のFX取引において、同様のショックから身を守るにはどうすればよいですか?
A3:過度なレバレッジを避けて余裕を持った証拠金で取引することや、重要指標発表・中銀会合の前にはポジションを決済しておくことが基本です。また、万が一の際にマイナス残高をリセットしてくれる「ゼロカットシステム」を採用している業者を選ぶことも有効なリスク管理手段となります。
スイスフランショックは、中央銀行の政策一つで市場の常識が一瞬にして崩壊するという、外国為替取引の厳しさを世界に知らしめた歴史的事件でした。どれほど安定しているように見える相場であっても、予期せぬ政治・経済的要因による急変動のリスクは常に潜んでいます。
現代のトレーダーが市場で生き残り続けるためには、「中央銀行の動向や地政学リスクを軽視しないこと」「過剰なレバレッジをかけないこと」「適切な損切りルールを徹底すること」が不可欠です。過去の教訓を正しく理解し、常に最悪のシナリオを想定した堅実な資金管理を行うことが、長期的な資産防衛のための確実な判断基準となります。