2026年現在、マイナンバーカードの普及が進む中で多くの人が気にかけているのが「公金受取口座の登録」に関するプライバシーやセキュリティの懸念です。「勝手に口座が紐付けられるのではないか」「情報漏洩のリスクはあるのか」「税務調査や資産把握にどう影響するのか」といった不安の声をインターネット上で見かけることも少なくありません。
しかし、こうした不安の多くは制度の仕組みや安全対策に対する誤解から生じているケースが目立ちます。本記事では、公金受取口座登録の実際の仕組みから、セキュリティの実態、噂されているリスクの真相まで、専門的な視点からわかりやすく解説します。
マイナンバーカードの口座紐付けとは?仕組みと登録の基本
マイナンバーカードの口座紐付け(公金受取口座登録制度)は、国からの給付金や年金、税金の還付金などをより迅速かつ確実・スムーズに受け取るための仕組みとして導入されました。従来、災害時の給付金や臨時交付金が支給されるたびに、申請書に口座情報を記入し、通帳のコピーを添付して自治体に提出する必要がありましたが、この登録を行っておくことで行政手続きの手間が大幅に軽減されます。
よくある誤解として「すべての銀行口座が自動的に紐付けられる」「知らないうちに全財産が国に把握される」といった噂が飛び交っていますが、これは事実ではありません。公金受取口座として登録できるのは、原則として一人につき「1口座」のみであり、マイナポータル等を通じて本人が自らの意思で登録作業を行った口座のみが対象となります。
「怖い」「情報漏洩のリスクがある」と言われる理由と誤解の正体
なぜここまで「マイナンバーカードの口座紐付けは怖い」というイメージが定着してしまったのでしょうか。その背景には、過去に報じられた別人の口座登録ミスや、デジタル社会への漠然としたプライバシー不安があります。ここでは、不安視される主な理由と、それが誤解である理由を紐解きます。
まず「勝手に紐付けられた」という不安については、医療機関の窓口や行政手続きの際、誤った代理操作や入力ミスによって家族の口座や別人の口座が誤登録されてしまった事例が過去のニュースで取り上げられたことが発端となっています。これらは制度自体の欠陥というよりも、初期段階における登録作業の運用上の不手際や確認不足に起因するものであり、現在はデジタル庁や関係機関によるチェック体制の強化が進められています。
また、「預金がすべて国に把握され、税務調査の対象になるのではないか」という恐怖心も根強くあります。しかし、公金受取口座として登録された情報が行政によって常時モニタリングされたり、個人のすべての預金残高が勝手に調査されたりすることは法律で厳しく禁じられています。あくまで給付や還付を行うための「宛先」として口座情報を安全に管理するためのものであり、プライバシーの保護には十分な配慮がなされています。
公金受取口座登録のメリットとデメリットの客観的比較
マイナンバーカードに口座を紐付けることには、明確な利便性がある一方で、利用者が把握しておくべき留意点も存在します。ここでは、メリットとデメリットを客観的な視点から比較します。
| 項目 | メリット(利点) | デメリット・留意点 |
|---|---|---|
| 給付金の受け取り | 災害時や経済対策の給付金を申請する際、口座情報の記入や通帳コピーの提出が不要になり、受給までの時間が大幅に短縮される。 | 登録できる口座が1つに限定されるため、普段使いの口座を変更したい場合に手続きの手間が発生する。 |
| 行政手続きの効率化 | 確定申告の還付金や年金受給などの行政手続きにおいて、書類の不備による差し戻しリスクが軽減される。 | マイナポータルの操作やオンライン手続きに慣れていない人にとっては、初期設定のハードルが高く感じられる場合がある。 |
| セキュリティ管理 | 国や自治体が指定する暗号化技術や厳格なアクセス制御のもとで管理され、紙の書類のように紛失・盗難による情報流出のリスクが少ない。 | 万が一マイナンバーカードやパスワードが不正に取得された場合のリスクに対する心理的な不安感が残る。 |
このように、利便性の向上と引き換えに、システム管理に対する信頼や初期設定の手間が伴う形となります。ご自身のライフスタイルや行政サービスを利用する頻度に合わせて、登録を検討することが大切です。
2026年最新動向:デジタル庁の安全対策とセキュリティの現在地
2026年現在、デジタル庁をはじめとする政府機関は、国民のセキュリティ不安を払拭するため、システムの安全性向上と透明性の確保に注力しています。過去の誤登録問題やヒューマンエラーを防ぐため、本人確認プロセスの厳格化や、登録内容の確認画面のわかりやすさの改善が継続的に実施されてきました。
また、サイバー攻撃や不正アクセスに対する防御策としても、マイナンバーそのものを直接データベースで保有するのではなく、符号化(キーの分離管理)を行うことで、万が一のデータ漏洩時にもマイナンバーや口座情報が直接流出しないような多重の防衛策が講じられています。こうした技術的な安全性の向上により、制度の信頼性は段階的に高まっています。
紐付け解除の方法と、向いている人・おすすめできない人の条件
「一度登録してしまったけれど、やっぱり不安なので解除したい」「本当に自分に必要なのか分からない」という方のために、手続きの方法や判断基準を整理します。
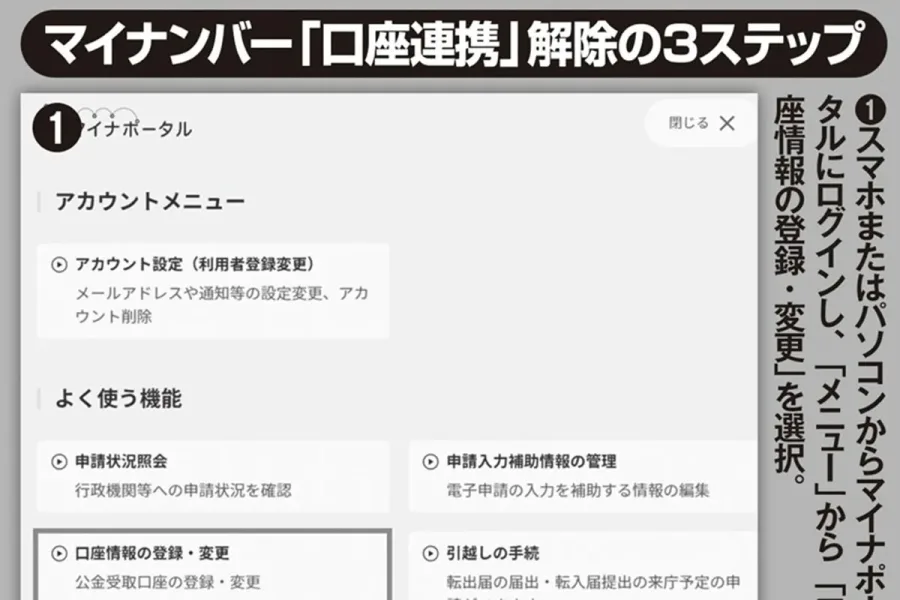
公金受取口座の登録は、いつでもマイナポータル等から紐付けの解除や変更を行うことが可能です。「登録したら二度と元に戻せない」ということはありませんので、必要に応じて柔軟に対応できます。
【口座紐付けが向いている人】
- 将来的に国からの給付金や還付金を少しでも早く、確実に受け取りたい人
- 行政手続きのたびに口座番号を書いたり通帳のコピーを用意したりする手間を省きたい人
【現時点ではおすすめできない(慎重に検討すべき)人】
- オンラインでの手続きやマイナポータルの操作に強い抵抗感があり、現状のままで特に不便を感じていない人
- セキュリティや個人情報の管理に対して極度の不安があり、制度のさらなる周知や運用実績を見極めたい人
【マイナンバーカード口座紐付け怖い】に関するよくある質問(FAQ)
Q1:マイナンバーカードに口座を紐付けると、勝手に預金が引き出されたり税金が徴収されたりしますか?
A1:いいえ、そのようなことは絶対にありません。公金受取口座はあくまで給付金や還付金を受け取るための窓口として登録されるものであり、行政側が勝他人の預金を引き出したり、許可なく税金を徴収したりする権限や仕組みはありません。
Q2:一度登録した公金受取口座は、後から変更や解除をすることはできますか?
A2:はい、可能です。マイナポータル等を利用して、いつでも別の口座への変更や、登録の解除を行うことができます。
Q3:家族の口座や、自分の名義ではない口座を登録することはできますか?
A3:原則として、マイナンバーカードの持ち主本人名義の口座しか登録できません。誤って他人の口座や家族の口座を登録してしまうと、給付金が正しく受け取れなくなるため注意が必要です。
マイナンバーカードの口座紐付けに対する「怖い」という感情の多くは、正確な仕組みやセキュリティ対策が十分に伝わっていないことや、過去の誤登録ニュースへの不安感から生じています。実際には、本人の意思に基づく登録制であり、預金の常時監視や勝手な引き出しが行われることはありません。
制度のメリットである「給付金受給の迅速化」と、プライバシーやセキュリティに対する個人の価値観を照らし合わせ、無理に急ぐ必要はありませんが、正しい情報に基づいた冷静な判断を行うことが何よりも重要です。