毎日の家計管理や将来への備えとして、密かにコツコツとお金を貯めている人は少なくありません。いざという時の安心感や、自分へのご褒美のために用意するこの隠し資金は、日本の家庭文化において長く親しまれてきました。
本記事では、「へそくりとは」言葉の由来や語源、本来の意味をはじめ、現代におけるへそくりの実態や上手な貯め方、さらには法律上の扱いまでを分かりやすく解説します。
へそくりとは?言葉の由来・語源と本来の意味
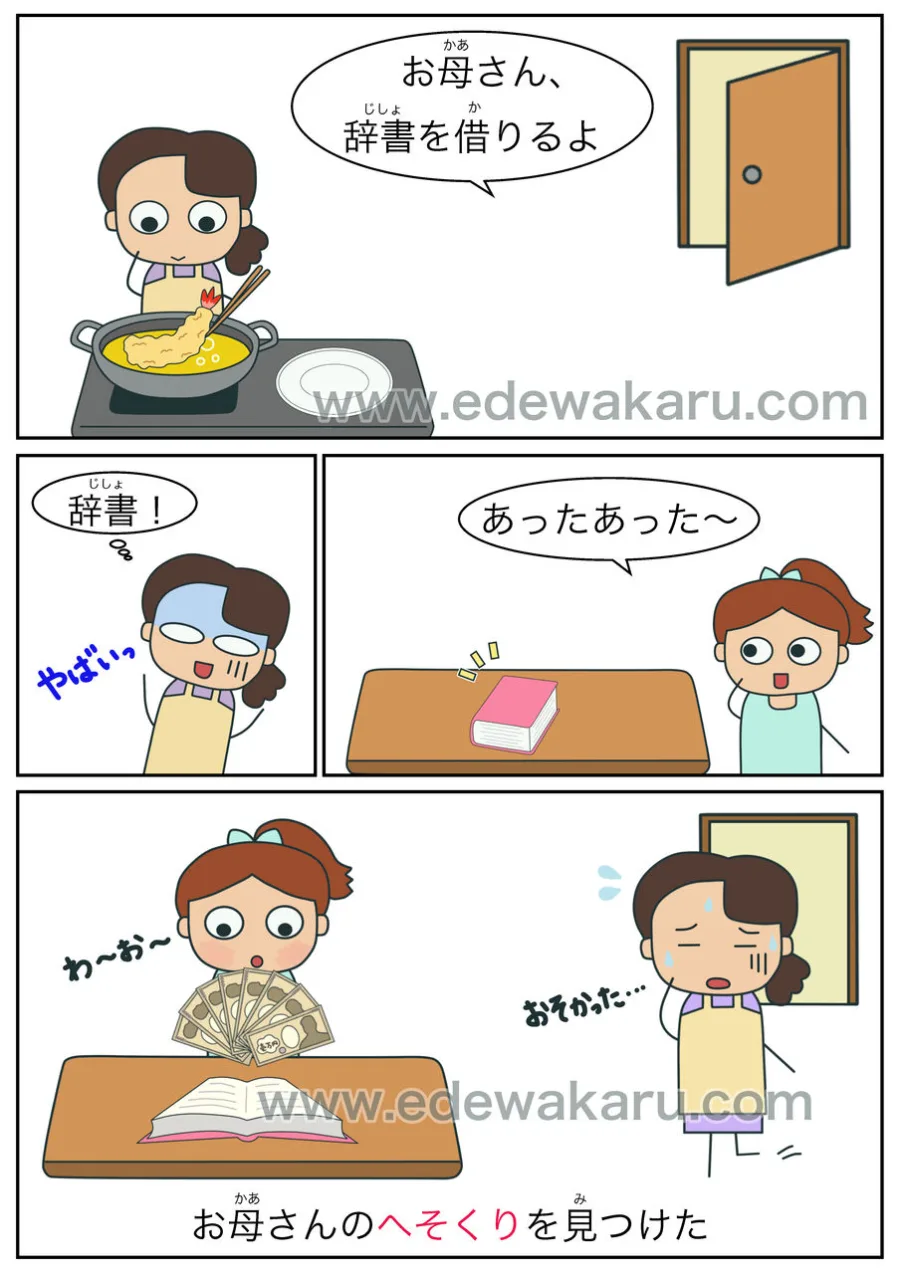
「へそくり」という言葉は日常会話で広く使われていますが、その漢字表記や本来の語源については意外と知られていません。日本語の歴史や言葉の成り立ちを紐解くと、この言葉にはかつての生活の知恵が深く関わっています。
語源説の一つとして有名なのが、紡績において糸を巻く中心部分である「砠(へそ)」です。昔の主婦たちは、家事の合間にこの糸巻き(へそ)を作る内職をして、わずかな賃金を内緒で貯めていました。そこから、「内職でこっそり稼いだお金」という意味が生まれ、やがて全般的な隠し金を指すようになったとされています。
また、身体の「おへそ」に関連付ける説もありますが、歴史的な資料や辞書の記述においては、かつての労働や生活の知恵から生まれた言葉であることが有力視されています。言葉の本来の意味を知ることで、単なる「隠し貯金」とは一味違う背景が見えてきます。
歴史に見る「へそくり」の変遷と大衆文化の描写
へそくりという概念は、昭和期の大衆文化や映画などのエンターテインメント作品にも頻繁に登場してきました。例えば、1956年に公開された東宝の映画『へそくり社長』では、当時の家庭内における経済的駆け引きや、ボーナスを巡るユーモラスな描写が大きな話題となりました。
このように、へそくりは単なる個人の秘密ではなく、家族社会の中における「個人の自由」や「ささやかな自己防衛」の象徴として描かれてきました。時代が昭和から平成、そして令和へと移り変わる中でも、人々が抱く「自分だけの自由に使えるお金」への願望は変わっていません。
ここでは、時代ごとのへそくりの位置づけや、大衆文化における描かれ方の変遷を分かりやすく整理します。
| 時代・時期 | 主な背景・世相 | へそくりのスタイル・特徴 |
|---|---|---|
| 昭和中期(1950〜60年代) | 高度経済成長期、夫が働き妻が家庭を守る専業主婦世帯が主流。 | 現金の手渡しやタンス預金、内職による少額の蓄財。映画や小説の定番ネタに。 |
| 平成期(1990〜2000年代) | バブル崩壊後の長期不況、共働き世帯の増加と金融機関の多様化。 | 銀行口座の複数持ち、パート代の別管理など、管理のデジタル化が進行。 |
| 令和期(2020年代〜) | キャッシュレス決済の普及、ネット銀行やフリマアプリの日常化。 | アプリ内のデジタルマネー、ポイント投資、ネット証券を通じたスマートな蓄財。 |
現代におけるへそくりの実態:平均額とリアルな心理
現代の日本において、実際にどのくらいの人がへそくりを持っており、平均してどの程度の金額を貯めているのでしょうか。各種の意識調査や金融動向によると、多くの人が何らかの形でお金を隠し持っている実態が浮かび上がります。
妻のへそくり、夫のへそくりを問わず、その金額は数万円の少額から数百万円に及ぶ高額なものまでさまざまです。平均額としては数十万円程度がボリュームゾーンと言われていますが、個人の収入や家庭環境によって大きな開きがあります。
人々がへそくりをする心理の背景には、「万が一の際の精神的・経済的自立を確保したい」「パートナーに気兼ねなく自分の趣味や交際費に使いたい」「将来に対する漠とした不安を和らげたい」という切実な思いが存在しています。単なる不信感だけでなく、家庭円満を保つためのクッションとしての役割も果たしているのです。
ばれない隠し場所と、現代のスマートな貯め方
へそくりをする上で最も頭を悩ませるのが、「どこに隠すか」という場所の選定と、「いかにばれないように管理するか」という実務的な問題です。昔ながらの古典的な隠し場所から、現代ならではのデジタルを活用した方法まで、いくつかの選択肢があります。
かつてはタンスの引き出しの奥、本棚の辞書の隙間、着物のたとう紙の中などが定番でしたが、大掃除や整理整頓の際にパートナーに見つかってしまうリスクが常にありました。
これに対し、現代では以下のようなスマートな方法が選ばれています:
- ネット銀行・専用口座:通帳が自宅に届かないペーパーレス口座を利用し、スマホアプリだけで管理する。
- フリマアプリの売上金:不要品を売却して得た利益をそのままアプリ内のウォレットやポイントとして保持し、個人的な買い物に充てる。
- ポイント投資・少額投資:日常の買い物で貯まったポイントや、数千円単位の少額から始められる投資信託で資産を増やす。
法律上の扱い:離婚や相続における「へそくり」の注意点
どれほど上手に隠していても、法律や制度の観点からは思わぬ落とし穴が存在することを知っておく必要があります。特に夫婦間における財産の所有権や、万が一の事態における法的な解釈については注意が大切です。
日本の民法において、婚姻期間中に夫婦が協力して築き上げた財産は「共有財産(実質的共有財産)」とみなされます。たとえ名義が一方のものであり、相手がその存在を知らなかった「へそくり」であっても、原則として財産分与の対象に含まれる可能性が高くなります。
そのため、離婚時や相続のトラブルが発生した際には、「自分のお金だから渡さなくてよい」という主張が通らないケースがあります。法律上の正しい知識を持ち、過度に隠すことのリスクとメリットを冷静に判断することが大切です。
【へそくりとは】に関するよくある質問(FAQ)
Q1:夫や妻に内緒でへそくりをするのは法律違反になりますか?
A1:法律上の犯罪や違反になるわけではありません。ただし、前述の通り、離婚時の財産分与などでは夫婦の共有財産として清算の対象になるケースが一般的です。
Q2:現代の夫婦は、どれくらいの平均額のへそくりを持っていますか?
A2:調査や年代によって異なりますが、一般的には数十万円から100万円未満の範囲で所有しているケースが多く見られます。
Q3:パートナーにへそくりが見つかりにくい安全な方法はありますか?
A3:紙の通帳を残さないネット銀行の活用や、家計とは完全に切り離されたデジタルウォレットの利用など、物理的な証拠を残さない管理方法が現代では主流となっています。
へそくりとは、単なる「お金の隠し場所」ではなく、日々の生活の中で精神的なゆとりを確保し、自分自身をコントロールするための現代の知恵とも言えます。
時代が変わっても、自分だけの自由な資金を持つことの価値や、家族との信頼関係を損なわないための配慮の重要性は変わりません。法律上のルールやリスクを正しく理解した上で、デジタルツールも上手に活用しながら、健全で無理のない蓄財を心がけることが大切です。