不慮の事故とは、予期せぬ突然の出来事によって身体に害を被る事象を指し、日常生活や統計、さらには生命保険の給付金請求などにおいて非常に重要な意味を持つキーワードです。ニュースや公的統計、保険の契約内容などで頻繁に耳にする言葉ですが、「病死や自然死と何が違うのか」「どのようなケースが該当するのか」について正確に把握している方は意外と多くありません。
本記事では、2026年現在の最新の法制度や保険実務を踏まえ、不慮の事故の定義から、病死・自然死・自殺・災害との明確な違い、傷害特約における適用範囲、そして突然の不幸に直面した際の手続きや知っておくべき実態までを網羅的に解説します。
不慮の事故とは?法律上・統計上の定義と基本的な考え方
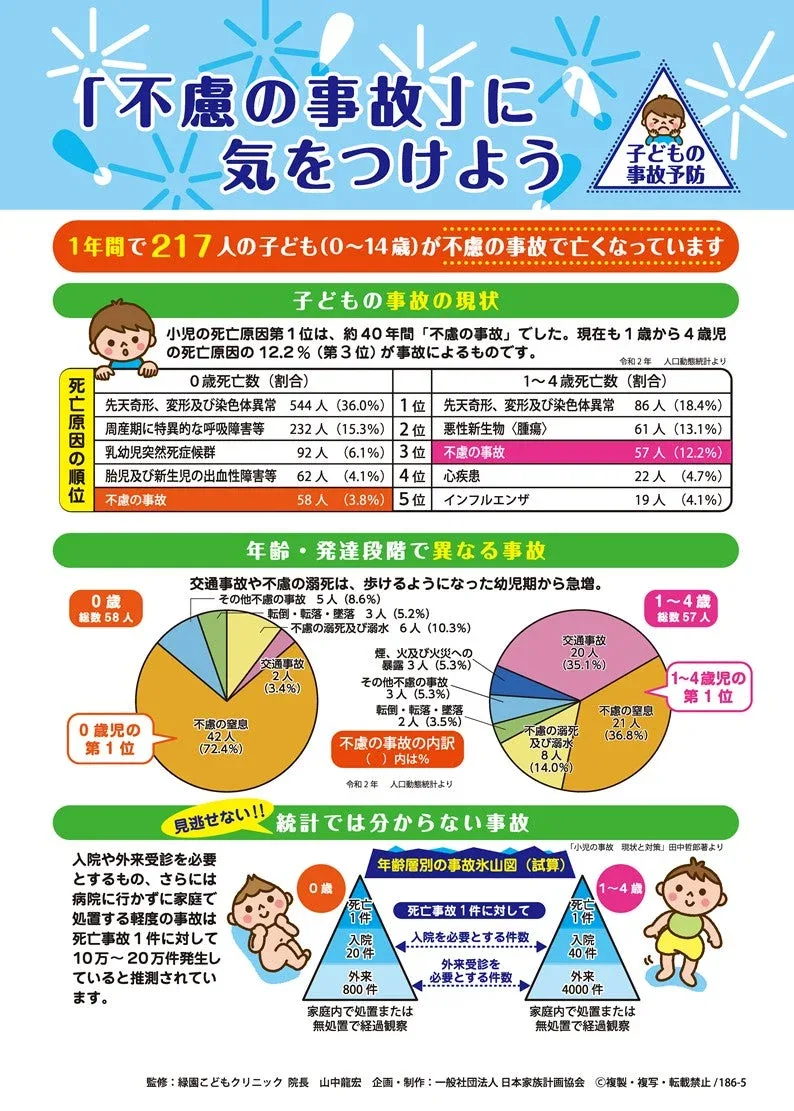
「不慮の事故」という言葉は、厚生労働省の人口動態統計をはじめとする公的な死因分類や、医療・法科学の分野において広く用いられています。これは、本人の意思や予測を超えた「外的な原因」によって突発的に発生した事故を指します。
法律や統計上の定義において重要なのは、その原因が「外因(がい因)」であるという点です。体内の病気や老化といった内因性の要因ではなく、転倒・転落、交通事故、溺水、不慮の窒息など、外から加わった物理的・化学的エネルギーが直接的な引き金となって身体に損害を与えた場合に、不慮の事故として分類されます。
また、偶発性(予想していなかったこと)と突発性(急激に発生したこと)が満たされていることも特徴です。日常生活のささいな場面からレジャー、仕事中まで、あらゆるシチュエーションが対象となり得るため、その範囲は非常に幅広いものとなっています。
病死・自然死・災害・自殺との明確な違いを徹底比較
不慮の事故を正しく理解するためには、死因分類や原因が類似する他のカテゴリーとの境界線を明確にしておくことが欠かせません。ここでは、病死や自然死、災害、自殺との違いを整理します。
最初に、病死や自然死は「内因死」に分類され、体内の疾患(心疾患、脳血管疾患、悪性新生物など)や老衰が原因で亡くなるケースを指します。これに対して不慮の事故は、あくまで外因が死因の起点となります。ただし、実務上は「風呂場でのヒートショックによる溺水」のように、基礎疾患(病気)が引き金となって事故(溺水)に至ったケースなど、判断が分かれやすい事例も存在します。
次に「災害」との違いですが、災害は地震や台風、津波などの大規模な自然現象や、戦災などの社会的な大混乱に起因するものを指すことが多く、統計上や保険約款によっては不慮の事故の一種として扱われる場合と、個別の災害特約として区別される場合があります。
最後に「自殺」については、自らの意思による故意の行為であるため、不慮の事故からは完全に除外されます。ただし、事故か自殺か判別がつかない事例においては、警察の捜査や法医学的な鑑定を経て慎重に判断されることになります。
| 分類・項目 | 主な原因・メカニズム | 病死・自然死との違い | 保険・統計上の扱い |
|---|---|---|---|
| 不慮の事故 | 外から加わった予期せぬ物理的・化学的原因(交通事故、転落、溺水など) | 内因(病気・老化)ではなく、外因による突発的な事象であること。 | 傷害特約や災害死亡保険金の対象となる代表的なカテゴリー。 |
| 病死・自然死 | 体内の疾患や機能低下、老衰による死亡 | 原因が身体の内側にあるか外側にあるかの決定的な違い。 | 通常の死亡保険金の対象。傷害特約の対象外となるのが一般的。 |
| 災害 | 地震、台風、津波などの大規模な自然災害 | 突発的な外因という点では共通するが、発生規模や社会性が異なる。 | 災害死亡特約などにより手厚い保障が設定されるケースが多い。 |
| 自殺 | 本人による故意の生命絶ち切り行為 | 偶発性や不可避性がなく、本人の意思に基づく点。 | 免責期間や契約からの経過年数に応じて取り決めが異なる。 |
生命保険・傷害特約における不慮の事故の適用範囲
生命保険や損害保険の契約において、「不慮の事故」という言葉は、保険金や給付金の支払額を決定する上で極めて重要な意味を持ちます。多くの保険商品には「災害死亡保険金」や「傷害特約」が付帯されており、通常の病気による死亡よりも手厚い保障が受けられる仕組みになっています。
しかし、すべての事故が無条件に適用されるわけではありません。保険約款には厳密な定義が規定されており、例えば「飲酒運転や無免許運転などの法令違反に起因する事故」「故意や重大な過失による事故」「危険なスポーツや競技中の事故(約款の規定による)」などは、不慮の事故として認められない、または免責事項に該当する場合があります。
また、医療保険における「災害入院特約」などでも同様の基準が用いられます。ケガの治療を目的とした入院や手術であるかどうかが問われるため、診断書や事故証明書の内容が保険金請求の成否を分ける鍵となります。
不慮の事故に関する統計データから見る実態と主な要因
厚生労働省の人口動態統計などの公的データによると、不慮の事故による死亡者数は年間を通じて一定の割合を占めており、日本国内における主要な死因の一つとなっています。
発生する要因の傾向には明確な特徴があり、高齢者層においては「家庭内での不慮の事故(転倒・転落、窒息・誤嚥)」の割合が非常に高いのが実態です。特に食事中の誤嚥や、居室・浴室での転倒による重篤な怪我は、高齢化が進む現在深刻な課題となっています。
一方で、現役世代や若年層においては「交通事故」や「不慮の溺水・不慮の窒息」などが上位を占める傾向にあります。こうした統計上の実態を把握することは、日常生活におけるリスク管理や安全対策を見直す上での貴重な指針となります。
突然の不幸に直面した際の手続きと知っておくべき実態
身近な人が不慮の事故に遭ってしまった場合、残された家族は精神的なショックを受けると同時に、極めて短期間で多くの法的手続きや事務処理を行わなければなりません。
まず最初に行われるのが警察による状況確認および検視・司法解剖です。不慮の事故である場合、事件性の有無を確認するために警察や監察医が介入するため、通常の病院での病死とは異なる手続きが発生します。死亡診断書に代えて「死体検案書」が発行され、事故証明書(交通事故の場合)や消防・救急の記録が必要になることも少なくありません。
その後、保険会社への連絡と給付金の請求手続きが進められます。事故証明書や警察の調査結果、診断書などの書類を揃える必要があるため、関係機関への問い合わせや必要書類の確認を一つずつ確実に行うことが大切です。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:自宅の階段からの転落で亡くなった場合、不慮の事故になりますか?
A1:はい。外部からの物理的な力が加わった突発的な事象であるため、原則として不慮の事故に該当します。ただし、脳梗塞などの発作が起きて意識を失った結果として転落した場合は、基礎疾患(病気)が起因とみなされ、解釈が分かれるケースもあります。
Q2:病気が原因で起こった事故でも、保険の傷害特約はおりますか?
A2:病気が直接の原因となって引き起こされた事故や転倒の場合、傷害特約の支払対象外となるか、医師の診断や約款の規定に基づき個別判断されることになります。保険会社による詳細な調査が行われるのが一般的です。
Q3:不慮の事故で亡くなった場合、死亡診断書ではなく何が発行されますか?
A3:警察が介入して死因を究明するため、通常の「死亡診断書」ではなく「死体検案書」が医師によって作成・交付されます。保険金の請求や各種行政手続きで必要となる重要な書類です。
不慮の事故とは、予測不能な外因によって私たちの日常に突然訪れるリスクであり、その定義や適用範囲を正しく理解することは、万が一の備えや保険の見直しにおいて極めて有益です。
病死や自然死との違い、傷害保険における適用の仕組み、そして統計に見る実際の発生傾向を踏まえることで、日常生活における安全意識を高めるとともに、いざという時の冷静な判断につなげることができます。確かな知識を持つことが、自分自身と大切な家族の未来を守るための確実な第一歩となります。